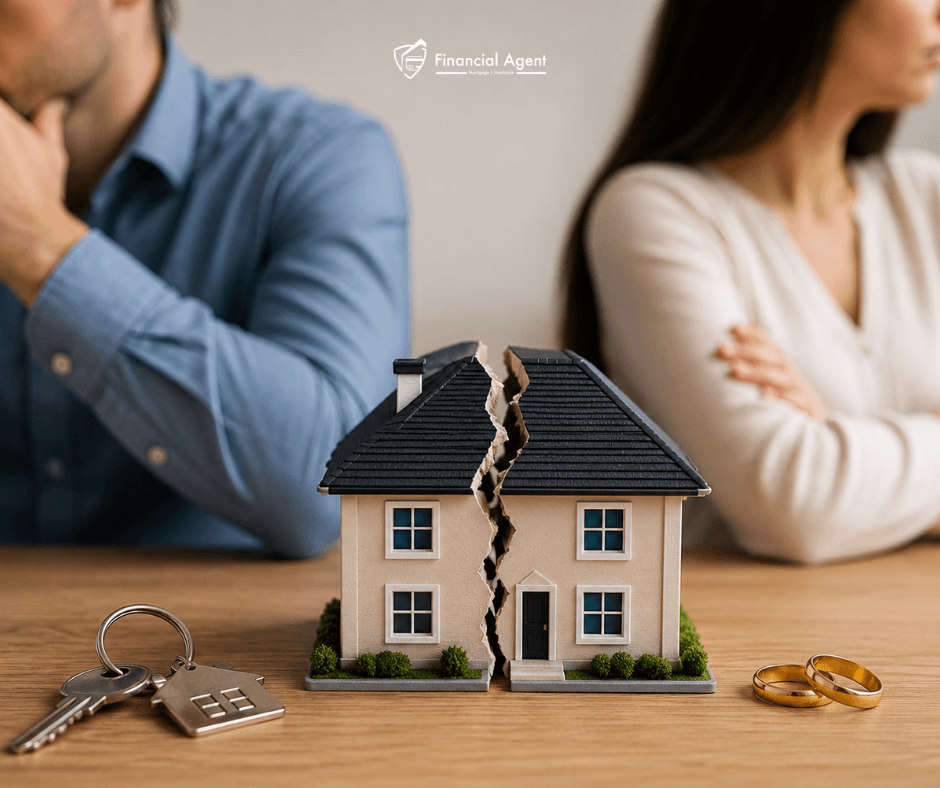
Divorțul nu înseamnă doar încheierea legală a unei căsătorii. Atunci când soții au o proprietate, o ipotecă, economii sau alte obligații financiare comune, apare o întrebare importantă: ce se întâmplă cu acestea după separare?
Unul dintre cele mai răspândite mituri este că, în cazul unui divorț, toate bunurile se împart automat 50/50. Un altul este că, dacă locuința a fost cumpărată înainte de căsătorie sau unul dintre soți a contribuit cu un depozit mai mare, proprietatea îi va reveni automat acestuia.
În realitate, soluționarea aspectelor financiare în cazul unui divorț în Anglia și Țara Galilor este mai complexă.
Bunurile se împart întotdeauna 50/50?
Nu. Împărțirea 50/50 poate reprezenta un punct de pornire, însă nu este o formulă aplicată automat fiecărei familii.
Dacă soții nu reușesc să ajungă la un acord și situația financiară este soluționată prin instanță, sunt analizate mai multe aspecte: resursele și nevoile financiare ale ambelor persoane, durata căsătoriei, nivelul de trai, contribuția fiecăruia la familie și alte circumstanțe relevante.
Un rol important îl au și nevoile copiilor, dacă aceștia există.
Prin urmare, rezultatul final depinde de circumstanțele concrete ale fiecărei familii.
Ce se întâmplă dacă locuința a fost cumpărată înainte de căsătorie?
Faptul că o proprietate a fost cumpărată de unul dintre soți înainte de căsătorie nu înseamnă neapărat că aceasta îi va reveni automat în totalitate după divorț.
Poate conta, de exemplu, dacă proprietatea respectivă a devenit locuința familiei și care sunt nevoile financiare ale soților și copiilor după separare.
În anumite situații, bunurile dobândite înainte de căsătorie pot fi tratate separat, însă nu există o regulă universală care să se aplice tuturor cazurilor.
De aceea, afirmația „Am cumpărat casa înainte de căsătorie, deci după divorț rămâne automat a mea” simplifică prea mult situația.
Dacă unul dintre soți a plătit un depozit mai mare, primește automat o parte mai mare?
Nu neapărat.
Valoarea depozitului inițial și contribuția fiecărui soț la plata ipotecii pot fi luate în considerare, dar acestea nu stabilesc automat modul în care va fi împărțită proprietatea.
În cazul unui cuplu căsătorit, situația financiară este analizată în ansamblu.
Nu sunt importante doar contribuțiile financiare directe. Pot fi luate în considerare și alte contribuții la viața familiei, inclusiv situația în care unul dintre soți s-a ocupat în principal de casă sau de copii.
Ce se întâmplă cu ipoteca comună după divorț?
Aici este important să facem diferența între înțelegerea dintre foștii soți și obligațiile față de creditor.
Divorțul nu elimină automat unul dintre soți din contractul de ipotecă.
Chiar dacă se stabilește că unul dintre ei va păstra locuința, problema ipotecii trebuie soluționată separat.
De exemplu, unul dintre soți poate dori să păstreze proprietatea și să transfere ipoteca doar pe numele său. Însă simplul acord dintre cei doi nu este suficient.
Creditorul trebuie să accepte schimbarea, iar persoana care dorește să preia ipoteca trebuie să îndeplinească criteriile acestuia.
Poate unul dintre soți să păstreze casa și să-i achite celuilalt partea sa?
Da, aceasta poate fi una dintre variante.
De exemplu, persoana care dorește să păstreze proprietatea poate analiza posibilitatea unei refinanțări, inclusiv obținerea unei sume suficiente pentru a achita partea care îi revine fostului partener.
Aici intervine însă partea de eligibilitate pentru ipotecă.
Chiar dacă o persoană a achitat fără probleme rata lunară a ipotecii comune, acest lucru nu înseamnă automat că un creditor va accepta să îi ofere întreaga sumă doar pe numele său.
Vor fi analizate veniturile, cheltuielile, obligațiile financiare existente și criteriile creditorului respectiv.
Din acest motiv, în cazul unui divorț, partea juridică și posibilitățile reale de finanțare trebuie analizate separat, dar în paralel.
Ce se întâmplă dacă poți plăti rata, dar încă nu te califici pentru ipotecă doar pe numele tău?
Și astfel de situații sunt posibile.
De exemplu, unul dintre foștii soți poate continua să locuiască în proprietate și să achite ipoteca, dar să nu îndeplinească momentan criteriile necesare pentru ca întreaga ipotecă să fie transferată doar pe numele său.
În această situație, fostul partener poate rămâne temporar în contractul de ipotecă, chiar dacă nu mai locuiește în proprietate.
Acest lucru are însă consecințe financiare.
Atât timp cât o persoană figurează în contractul de ipotecă, obligațiile sale față de creditor nu dispar. Dacă apar probleme cu plățile, acestea pot afecta ambele persoane, inclusiv istoricul lor de credit și posibilitatea de a obține alte finanțări în viitor.
Ce se întâmplă dacă partenerii nu au fost căsătoriți?
Aici există o diferență importantă.
Drepturile persoanelor care locuiesc împreună fără a fi căsătorite pot fi diferite de cele ale soților sau partenerilor civili. În Anglia și Țara Galilor, simplul fapt că două persoane au locuit împreună o perioadă îndelungată nu creează automat statutul juridic de „common law marriage”.
Dacă un cuplu este căsătorit, locuința familiei poate fi luată în considerare la soluționarea aspectelor financiare chiar dacă proprietatea este înregistrată doar pe numele unuia dintre soți.
În cazul unui cuplu necăsătorit, situația poate fi diferită. Dacă proprietatea aparține oficial doar unuia dintre parteneri, celălalt poate fi nevoit să demonstreze că are un interes financiar (beneficial interest) în proprietatea respectivă.
Prin urmare, din punct de vedere juridic, a locui împreună timp de mai mulți ani nu este același lucru cu a fi căsătoriți.
Divorțul este finalizat. Înseamnă că și relațiile financiare s-au încheiat?
Nu neapărat.
Acesta este unul dintre cele mai importante aspecte de înțeles.
Divorțul încheie căsătoria, însă aspectele financiare trebuie soluționate separat.
Dacă foștii soți ajung la un acord privind banii, proprietățile și alte bunuri, acesta poate fi formalizat pentru a deveni obligatoriu din punct de vedere juridic. Dacă nu există un acord, soluționarea aspectelor financiare poate necesita intervenția instanței.
De aceea, finalizarea divorțului nu trebuie confundată cu încheierea tuturor legăturilor financiare dintre foștii soți.
Ce trebuie să luați în considerare dacă aveți o ipotecă?
Dacă treceți printr-un divorț și aveți o proprietate comună, este important să analizați situația din două perspective.
Un specialist în Family Law poate explica drepturile fiecărei persoane, opțiunile privind împărțirea bunurilor și modul în care acordurile financiare pot fi formalizate juridic.
Un adviser ipotecar poate analiza partea de finanțare: dacă ipoteca poate fi transferată pe numele unei singure persoane, ce sumă ar putea fi disponibilă în funcție de venit și obligațiile existente și dacă refinanțarea ar putea reprezenta o opțiune.
O soluție posibilă din punct de vedere juridic nu înseamnă automat că aceasta va fi acceptată și de creditor.
Important: Acest material are caracter general și se referă la Anglia și Țara Galilor. Regulile din Scoția și Irlanda de Nord sunt diferite. Fiecare situație familială și financiară este individuală, iar aspectele juridice trebuie discutate cu un specialist calificat în Family Law.
Treceți printr-un divorț și trebuie să clarificați situația ipotecii?
Vă putem ajuta să analizați partea ipotecară a situației: dacă ipoteca poate fi transferată pe numele unei singure persoane, ce opțiuni de refinanțare există și ce sumă ar putea fi disponibilă în funcție de venituri și obligațiile financiare.
Rezervați o consultațieYour Home (or property) may be repossessed if you do not keep up repayments on your mortgage or any other debts secured on it.
This post is for information purposes only and does not constitute financial or mortgage advice.