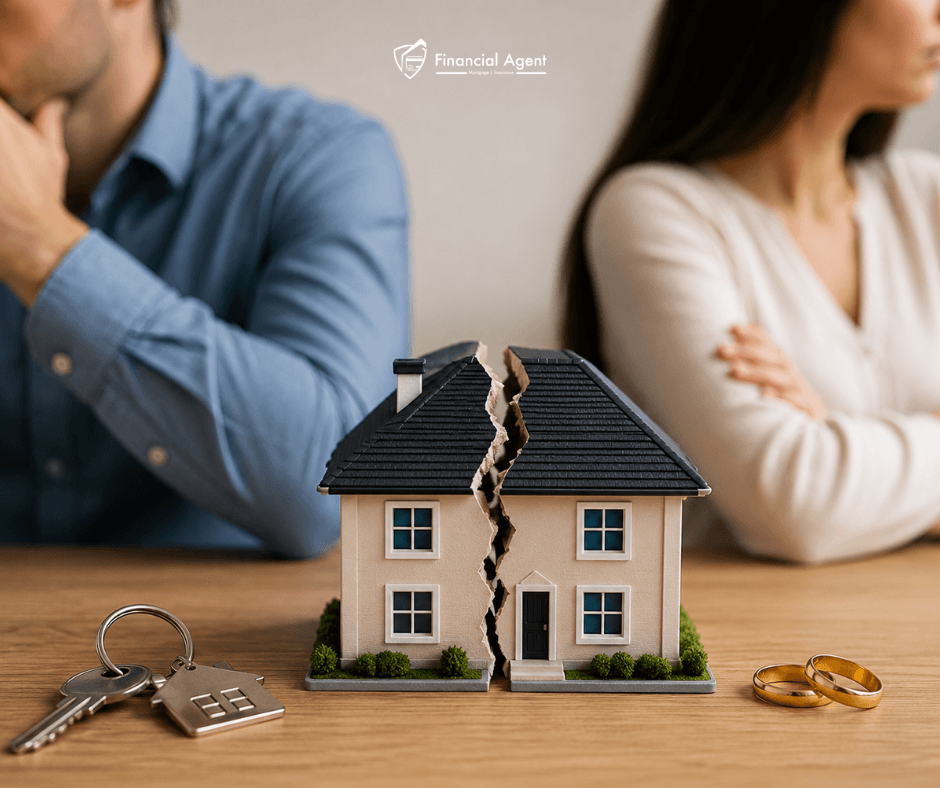
Развод — это не только юридическое прекращение брака. Если у супругов есть недвижимость, ипотека, сбережения или другие совместные финансовые обязательства, возникает отдельный вопрос: что произойдёт с ними после расставания?
Один из самых распространённых мифов — что при разводе всё автоматически делится 50/50. Другой — что если дом был куплен до брака или один из супругов внёс больший депозит, недвижимость обязательно останется за ним.
На практике финансовые вопросы при разводе в Англии и Уэльсе рассматриваются значительно шире.
Разбираем основные моменты, которые обсуждали во время нашего эфира со Stella Marat, специалистом по Family Law
https://www.instagram.com/p/DdV3Ti5iNu9/
Всегда ли имущество при разводе делится 50/50?
Нет. Раздел 50/50 может рассматриваться как отправная точка, но это не автоматическая формула для каждой семьи.
Если супруги не могут самостоятельно договориться о разделе финансов и вопрос решает суд, учитывается целый ряд обстоятельств: финансовые ресурсы и потребности сторон, продолжительность брака, уровень жизни, вклад каждого в благополучие семьи и другие факторы. Особое внимание уделяется интересам детей, в том числе вопросу их проживания.
Поэтому итоговое решение зависит от конкретной ситуации семьи.
А если дом был куплен до брака?
Сам факт того, что недвижимость была приобретена одним из супругов до брака, не всегда означает, что при разводе она автоматически останется полностью за ним.
Особенно важным становится контекст: например, использовалась ли эта недвижимость как семейный дом и какие финансовые потребности есть у супругов и детей после расставания.
При определённых обстоятельствах имущество, приобретённое до брака, может рассматриваться отдельно, но универсального правила здесь нет.
Поэтому фраза «Я купил дом до свадьбы, значит при разводе он точно мой» слишком упрощает ситуацию.
Кто внёс больший депозит и платил ипотеку — тот получает больше?
Не обязательно.
Размер первоначального депозита и вклад каждого супруга в выплаты по ипотеке могут иметь значение, но сами по себе они не создают автоматическую формулу раздела недвижимости.
При разводе финансовая ситуация супругов рассматривается в целом.
Причём учитывается не только прямой денежный вклад. В официальном руководстве для England & Wales среди факторов, которые может учитывать суд, прямо указана роль человека в семье — например, был ли он основным источником дохода или занимался домом и семьёй.
Что происходит с совместной ипотекой после развода?
Здесь важно разделять юридический вопрос между супругами и обязательства перед банком.
Сам по себе развод не убирает автоматически одного человека из совместной ипотеки.
Даже если супруги договорились, кому останется дом, необходимо отдельно решить вопрос с кредитором.
Например, один из супругов может захотеть оставить недвижимость себе и оформить ипотеку только на своё имя. Однако для этого недостаточно просто договориться между собой.
Банк должен согласиться на изменение, а человек, который остаётся с ипотекой, должен соответствовать требованиям кредитора.
Можно ли оставить дом себе и выплатить бывшему супругу его долю?
Да, это может быть одним из вариантов.
Например, человек, который хочет сохранить недвижимость, может рассмотреть новую структуру финансирования и, если это возможно, увеличить сумму заимствования, чтобы выплатить бывшему супругу причитающуюся ему сумму.
Но здесь появляется уже ипотечная сторона вопроса.
Даже если человек без проблем вносил ежемесячные платежи по совместной ипотеке, это не означает автоматически, что банк согласится предоставить необходимую сумму только на его имя.
Будут оцениваться доход, расходы, финансовые обязательства и соответствие критериям конкретного кредитора.
Именно поэтому при разводе юридическая стратегия и возможности по ипотеке должны рассматриваться параллельно.
А если человек может платить ипотеку, но пока не может оформить её только на себя?
Такие ситуации также возможны.
Например, один супруг продолжает жить в доме и вносить платежи, но на данный момент не соответствует требованиям банка для оформления всей ипотеки только на своё имя.
В результате второй супруг может временно продолжать оставаться в ипотечном договоре, даже если фактически уже не живёт в недвижимости.
Но для него это тоже имеет финансовые последствия.
Пока человек остаётся стороной ипотечного договора, у него сохраняются обязательства перед кредитором.
Если платежи перестанут поступать, последствия могут затронуть обоих заёмщиков, включая их кредитную историю и возможность получить финансирование в будущем.
А если пара вообще не была официально жената?
Это принципиально важное различие.
В Англии и Уэльсе права людей, которые просто живут вместе, отличаются от прав супругов или гражданских партнёров. Более того, официальное руководство GOV.UK прямо указывает, что концепции “common law marriage” в Англии и Уэльсе не существует.
Если пара состоит в браке, семейный дом может стать частью рассмотрения финансовых вопросов даже в том случае, если недвижимость зарегистрирована только на одного супруга.
Для неженатой пары ситуация может быть другой. Если собственником является только один партнёр, второму может потребоваться доказывать наличие своего финансового интереса в недвижимости — beneficial interest.
Поэтому просто прожить вместе много лет — не то же самое с юридической точки зрения, что состоять в браке.
Развод завершён — значит финансовые отношения тоже закончились?
Не обязательно.
Это один из наиболее важных моментов.
Сам развод прекращает брак, но финансовые вопросы решаются отдельно.
Если бывшие супруги договорились между собой о разделе имущества, но хотят сделать соглашение юридически обязательным, в England & Wales необходимо обратиться в суд за соответствующим consent order. Если договориться не удалось, можно обратиться за financial order, и тогда вопрос раздела финансов будет решаться через суд.
Официальное руководство также рекомендует решать вопрос юридически обязательного раздела денег и имущества до получения final order, поскольку после его получения могут возникнуть дополнительные финансовые последствия, в частности в отношении пенсий.
Поэтому final order о разводе и окончательное урегулирование финансов — не одно и то же.
Что важно учитывать, если есть ипотека?
Если вы проходите через развод и у вас есть совместная недвижимость, важно рассматривать ситуацию одновременно с двух сторон.
Семейный юрист может объяснить ваши права, варианты раздела имущества и способы юридически оформить финансовое соглашение.
Ипотечный adviser, в свою очередь, может оценить практическую сторону финансирования: например, возможно ли оставить ипотеку на одного человека, какую сумму он потенциально сможет получить и существуют ли варианты refinансирования недвижимости.
Решение, которое выглядит возможным с юридической точки зрения, не всегда автоматически соответствует требованиям банка — и наоборот.
Материал носит общий информационный характер и относится к Англии и Уэльсу. Правила в Шотландии и Северной Ирландии отличаются. Каждая семейная и финансовая ситуация индивидуальна, поэтому юридические вопросы необходимо обсуждать с квалифицированным специалистом по Family Law.
Разводитесь и нужно решить вопрос с ипотекой?
Поможем оценить ипотечную сторону вашей ситуации: можно ли переоформить ипотеку на одного человека, какие варианты рефинансирования доступны и какую сумму потенциально можно получить с учётом дохода и финансовых обязательств.
Записаться на консультациюYour Home (or property) may be repossessed if you do not keep up repayments on your mortgage or any other debts secured on it.
This post is for information purposes only and does not constitute financial or mortgage advice.