Многие владельцы недвижимости воспринимают remortgage в Великобритании довольно просто: заканчивается fixed rate, нужно найти новую процентную ставку и продолжить выплачивать ипотеку.
Но remortgage — это также возможность заново посмотреть на всю структуру ипотеки: её срок, ежемесячный платёж и доступные продукты.
Покажем это на реальном примере из нашей практики, где при новом remortgage клиентам удалось сократить срок ипотеки сразу на 5 лет, при этом ежемесячный платёж не увеличился.
С чего начиналась ситуация?
Два года назад клиенты обратились к нам для подбора ипотеки.
На тот момент их приоритетом был максимально комфортный ежемесячный платёж. После анализа ситуации мы подобрали ипотеку сроком 34 года — до возраста 75 лет.
Более длительный срок позволил уменьшить ежемесячную нагрузку на семейный бюджет.
Для ситуации клиентов на тот момент это было подходящим решением.
Прошло два года, подошло время нового remortgage, и клиенты снова обратились к нам.
К этому моменту:
- оставшийся срок ипотеки составлял 32 года;
- ежемесячный платёж был около £1,045;
- необходимо было подобрать новый ипотечный продукт.
Можно было просто найти подходящую новую ставку. Но мы решили проверить, какие ещё возможности есть у клиентов.
Почему при remortgage важно смотреть не только на ставку?
При подборе нового варианта мы сравнили продукты текущего банка, предложения других кредиторов и несколько вариантов срока ипотеки.
Именно изменение срока дало интересный результат.
При оставшемся сроке 32 года выбор доступных банков и ипотечных продуктов был более ограниченным. Одним из факторов являлся возраст, до которого должна была выплачиваться ипотека.
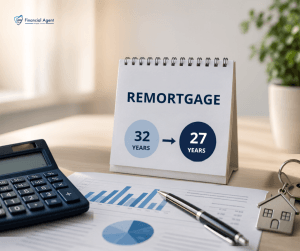
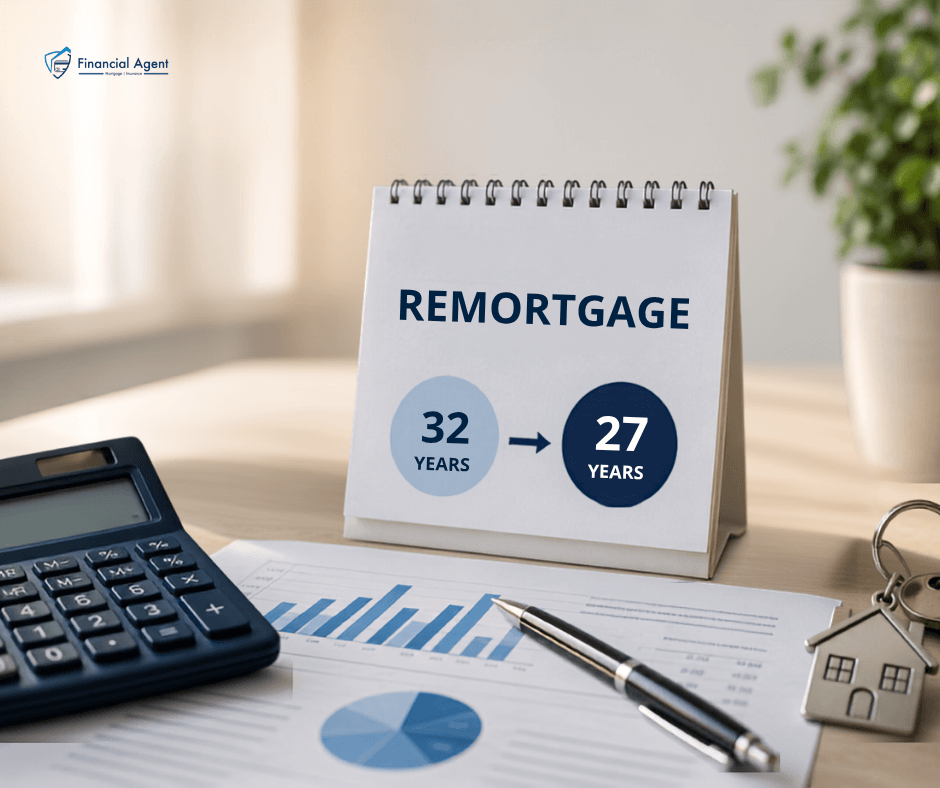
Мы рассчитали альтернативный сценарий: что произойдёт, если сократить срок ипотеки на 5 лет — с 32 до 27 лет?
Такой вариант позволял рассматривать больше банков и продуктов.
Но оставался главный вопрос: насколько увеличится ежемесячный платёж?
Минус 5 лет ипотеки, но без увеличения платежа
Результат расчёта оказался особенно интересным.
До remortgage клиенты платили около:
£1,045 в месяц.
При новом варианте со сроком 27 лет ежемесячный платёж составлял примерно:
£1,035 в месяц.
Таким образом, срок ипотеки сокращался сразу на 5 лет, а ежемесячный платёж не увеличивался — в данном конкретном расчёте он даже оказался немного ниже.
Конечно, подобный результат не означает, что сокращение срока всегда приводит к уменьшению ежемесячного платежа. Всё зависит от остатка ипотеки, доступных процентных ставок, возраста клиентов, дохода и критериев конкретных банков.
Именно поэтому каждый remortgage необходимо рассчитывать индивидуально.
Почему возраст окончания ипотеки имеет значение?
При оформлении ипотеки банки учитывают не только возраст клиента сегодня, но и то, сколько ему будет лет к окончанию срока кредита.
У разных кредиторов существуют собственные критерии максимального возраста и требования к доходу на более поздних этапах жизни.
В первоначальной ситуации срок до 75 лет позволил клиентам получить необходимый комфортный платёж.
Но спустя два года финансовая ситуация и доступные варианты уже позволяли рассмотреть другую структуру.
Сокращение срока до 27 лет означает, что ипотека теперь должна закончиться раньше. Это может расширить выбор потенциальных кредиторов не только сегодня, но и при следующем remortgage.
Мы учитывали и следующий remortgage
При выборе нового продукта мы смотрели не только на ближайшие два года.
Если обстоятельства клиентов существенно не изменятся, более ранний возраст окончания ипотеки потенциально позволит рассматривать больше банков и продуктов при следующем пересмотре ипотеки.
Именно поэтому самая низкая ставка сегодня не всегда является единственным критерием хорошего решения.
Иногда стоит оценить, как выбранная структура может повлиять на ваши возможности через несколько лет.
Всегда ли стоит сокращать срок ипотеки при remortgage?
Нет.
Этот пример показывает одну конкретную ситуацию, но универсального решения не существует.
При remortgage в зависимости от обстоятельств может быть разумно:
- сохранить текущий срок;
- сократить срок ипотеки;
- увеличить его, чтобы уменьшить ежемесячную нагрузку;
- рассмотреть возможность дополнительного заимствования;
- остаться у текущего банка;
- перейти к другому кредитору.
Важно сравнивать не один показатель, а общую картину.
Например, сокращение срока обычно означает более быстрое погашение долга, но в другой ситуации оно может привести к слишком высокому ежемесячному платежу.
Что проверить, если скоро заканчивается fixed rate?
Если до окончания вашей фиксированной ставки осталось несколько месяцев, remortgage можно рассматривать не только как поиск новой процентной ставки.
Это хороший момент, чтобы проверить, соответствует ли существующая ипотека вашей нынешней финансовой ситуации.
За несколько лет могли измениться доход, расходы, возраст, размер оставшегося долга и ваши планы.
В случае наших клиентов первоначальный срок 34 года решал важную задачу два года назад. Сегодня же появилась возможность сократить оставшийся срок с 32 до 27 лет и при этом сохранить комфортный ежемесячный платёж.
Результаты индивидуальны и зависят от обстоятельств клиента и доступных на момент рассмотрения ипотечных продуктов.
Your Home (or property) may be repossessed if you do not keep up repayments on your mortgage or any other debts secured on it.
This post is for information purposes only and does not constitute financial or mortgage advice.
Планируете ипотеку или remortgage в Великобритании?
Поможем оценить доступные варианты и подобрать решение с учётом вашей текущей ситуации и планов.
Записаться на консультацию