Работа по CIS может приносить хороший доход, особенно специалистам в строительной сфере. Но у такого формата работы есть важная особенность: ваш доход напрямую зависит от того, можете ли вы продолжать работать.
Если из-за болезни или травмы вы не сможете выйти на работу несколько недель или даже месяцев, привычный доход может существенно сократиться. При этом ипотека или аренда, счета, кредиты и повседневные расходы никуда не исчезают.
Именно поэтому для многих людей, работающих по CIS, одним из вариантов финансовой защиты становится Income Protection.
Однако при выборе такой страховки важно учитывать не только размер возможной выплаты. Имеют значение период ожидания, профессия, условия конкретной страховой компании и дополнительные опции, которые могут быть включены в полис.
Как работает Income Protection для работников CIS?
Основная задача Income Protection — защитить часть вашего дохода, если из-за состояния здоровья вы временно не можете работать и ваша ситуация соответствует условиям полиса.
Для человека, который работает физически, вопрос возможности продолжать выполнять свою работу может быть особенно важным.
Например, даже травма, которая не является критическим заболеванием, может на определённое время сделать привычную работу невозможной.
При этом Income Protection не следует путать с Critical или Serious Illness Cover. В случае Income Protection ключевой вопрос заключается не только в диагнозе, а в том, можете ли вы продолжать работать в соответствии с определением нетрудоспособности в вашем полисе.
Выплаты начинаются не сразу: что такое Deferred Period?
Один из важнейших моментов, который необходимо понимать до оформления Income Protection, — Deferred Period.
Это период ожидания между моментом, когда вы перестали работать из-за состояния здоровья, и моментом, когда могут начаться выплаты по одобренному claim.
В зависимости от выбранного продукта и условий страховой компании период ожидания может составлять, например, 4, 8, 12 или 26 недель.
Представим, что в вашем полисе установлен Deferred Period 8 недель. Это означает, что страховая выплата не начнётся с первого дня, когда вы перестали работать. Сначала необходимо пройти установленный период ожидания.
Поэтому при выборе Income Protection важно задать себе вопрос:
На какие средства я буду жить в течение Deferred Period?
Это могут быть личные накопления, другие источники дохода или доступная вам финансовая поддержка.
Именно поэтому сравнивать полисы только по размеру ежемесячной выплаты неправильно. Важно учитывать и то, когда именно эта выплата сможет начаться.
Почему профессия имеет значение?
Не все страховые компании одинаково рассматривают разные профессии.
Для некоторых видов физической работы условия могут отличаться. Страховщик может учитывать характер вашей деятельности, обязанности и связанные с профессией риски.
Поэтому два человека с похожим доходом, но разными профессиями могут получить разные варианты страхования.
Особенно важно правильно указать свою профессию и фактический характер работы при оформлении полиса.
Цель — не просто найти Income Protection, а подобрать продукт, условия которого соответствуют вашей реальной деятельности.
Что такое Fracture Cover?
Для людей, работающих по CIS, может быть актуальна ещё одна дополнительная опция — Fracture Cover.
Представим ситуацию: у вас нет критического заболевания, но вы сломали руку, ногу, запястье или другую кость, предусмотренную условиями полиса.
Из-за перелома вы временно не можете выполнять свою работу, а финансовые обязательства продолжаются.
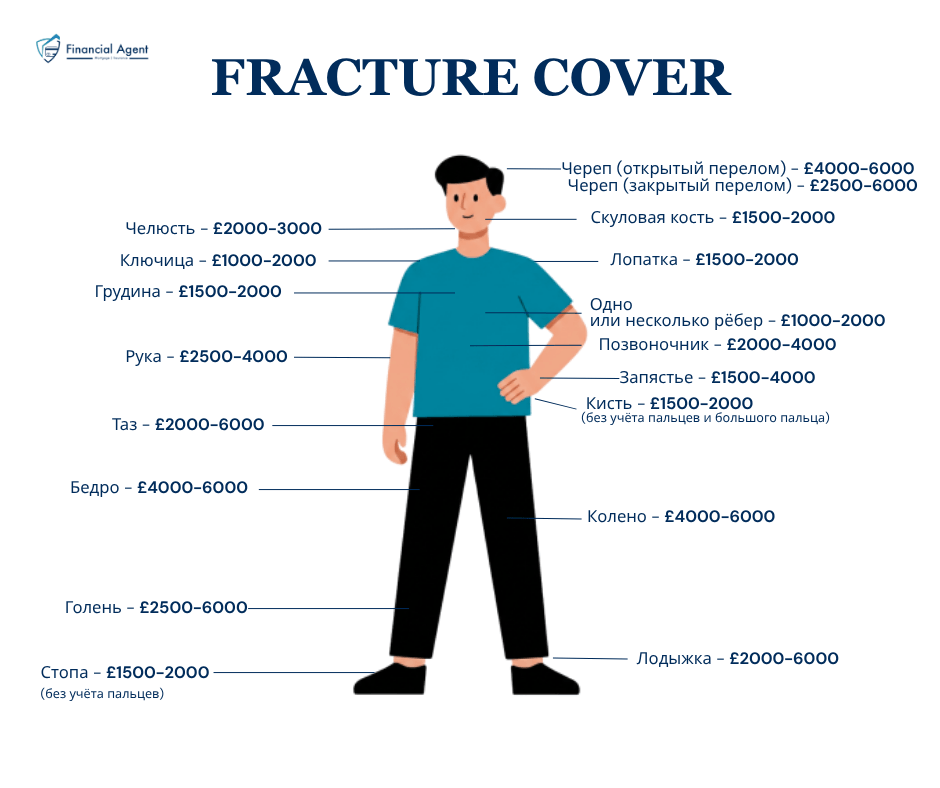
Некоторые страховые продукты предусматривают дополнительную денежную выплату при определённых переломах.
При этом Fracture Cover обычно является дополнительной опцией, а не заменой Income Protection.
Чем Fracture Cover отличается от Income Protection?
Главное различие заключается в том, что эти виды защиты выполняют разные задачи.
Income Protection предназначен для защиты части дохода, когда состояние здоровья не позволяет работать и выполняются условия полиса.
Fracture Cover предусматривает отдельную выплату при определённом переломе, если он соответствует условиям выбранного продукта.
Ещё одно важное отличие касается периода ожидания.
Для Income Protection может действовать Deferred Period. В случае Fracture Cover выплата по некоторым продуктам может производиться после подтверждения страхового случая без такого периода ожидания.
Это может быть полезно именно в первые недели после травмы, когда выплаты по Income Protection ещё не начались.
Важно: конкретный порядок подачи claim, сроки рассмотрения и выплаты зависят от условий выбранной страховой компании и полиса.
Уменьшает ли Fracture Cover выплаты по Income Protection?
Если Fracture Cover предусмотрен как отдельная дополнительная выплата в рамках продукта, он может выплачиваться отдельно и не заменять основное покрытие Income Protection.
Например, человек получил предусмотренный полисом перелом и соответствующую выплату по Fracture Cover. Если из-за состояния здоровья он продолжает оставаться нетрудоспособным достаточно долго, после окончания Deferred Period он также может иметь право на выплаты по Income Protection — при условии, что claim соответствует всем требованиям полиса.
Именно поэтому эти два элемента защиты не следует воспринимать как взаимозаменяемые.
Сколько могут выплатить при переломе?
Размер выплаты зависит от конкретного страхового продукта и типа перелома.
По некоторым полисам выплаты за определённые переломы могут составлять несколько тысяч фунтов, однако единой суммы для всех страховых компаний и всех травм не существует.
Обычно в условиях продукта указывается, какие переломы входят в покрытие и какая сумма предусмотрена для каждого случая.
Поэтому перед оформлением важно проверить не только наличие Fracture Cover, но и какие именно переломы покрываются, какие суммы предусмотрены и какие исключения действуют.
Почему не стоит откладывать Income Protection на потом?
На стоимость и доступность страхования могут влиять различные факторы, включая возраст, состояние здоровья, профессию, уровень дохода и необходимый объём защиты.
Поэтому решение о финансовой защите лучше рассматривать не только тогда, когда проблема уже возникла.
Если заболевание или травма уже произошли, оформить страховку именно для покрытия этого события задним числом невозможно. Существующие медицинские обстоятельства также могут повлиять на условия новых полисов.
Что важно учитывать работникам CIS?
Если вы работаете по CIS и рассматриваете Income Protection, не стоит выбирать полис только по самой низкой ежемесячной стоимости.
Важно понимать:
- какую часть дохода можно защитить;
- какой Deferred Period установлен;
- на какой срок могут производиться выплаты;
- подходит ли продукт для вашей профессии;
- какие условия и исключения предусмотрены;
- доступен ли Fracture Cover и что именно он покрывает.
Каждая ситуация индивидуальна. Условия, которые подходят одному работнику CIS, могут не подходить другому. Доступность покрытия, стоимость, размер выплат и дополнительные опции зависят от страховой компании, выбранного продукта и индивидуальных обстоятельств клиента.
This post is for information purposes only and does not constitute financial or insurance advice.