Mulți proprietari din Marea Britanie își achită ipoteca conform graficului stabilit de bancă. Dar știați că și plățile suplimentare relativ mici pot reduce semnificativ durata creditului și suma totală a dobânzilor?
Overpayment la ipotecă înseamnă să achitați mai mult decât plata lunară obligatorie.
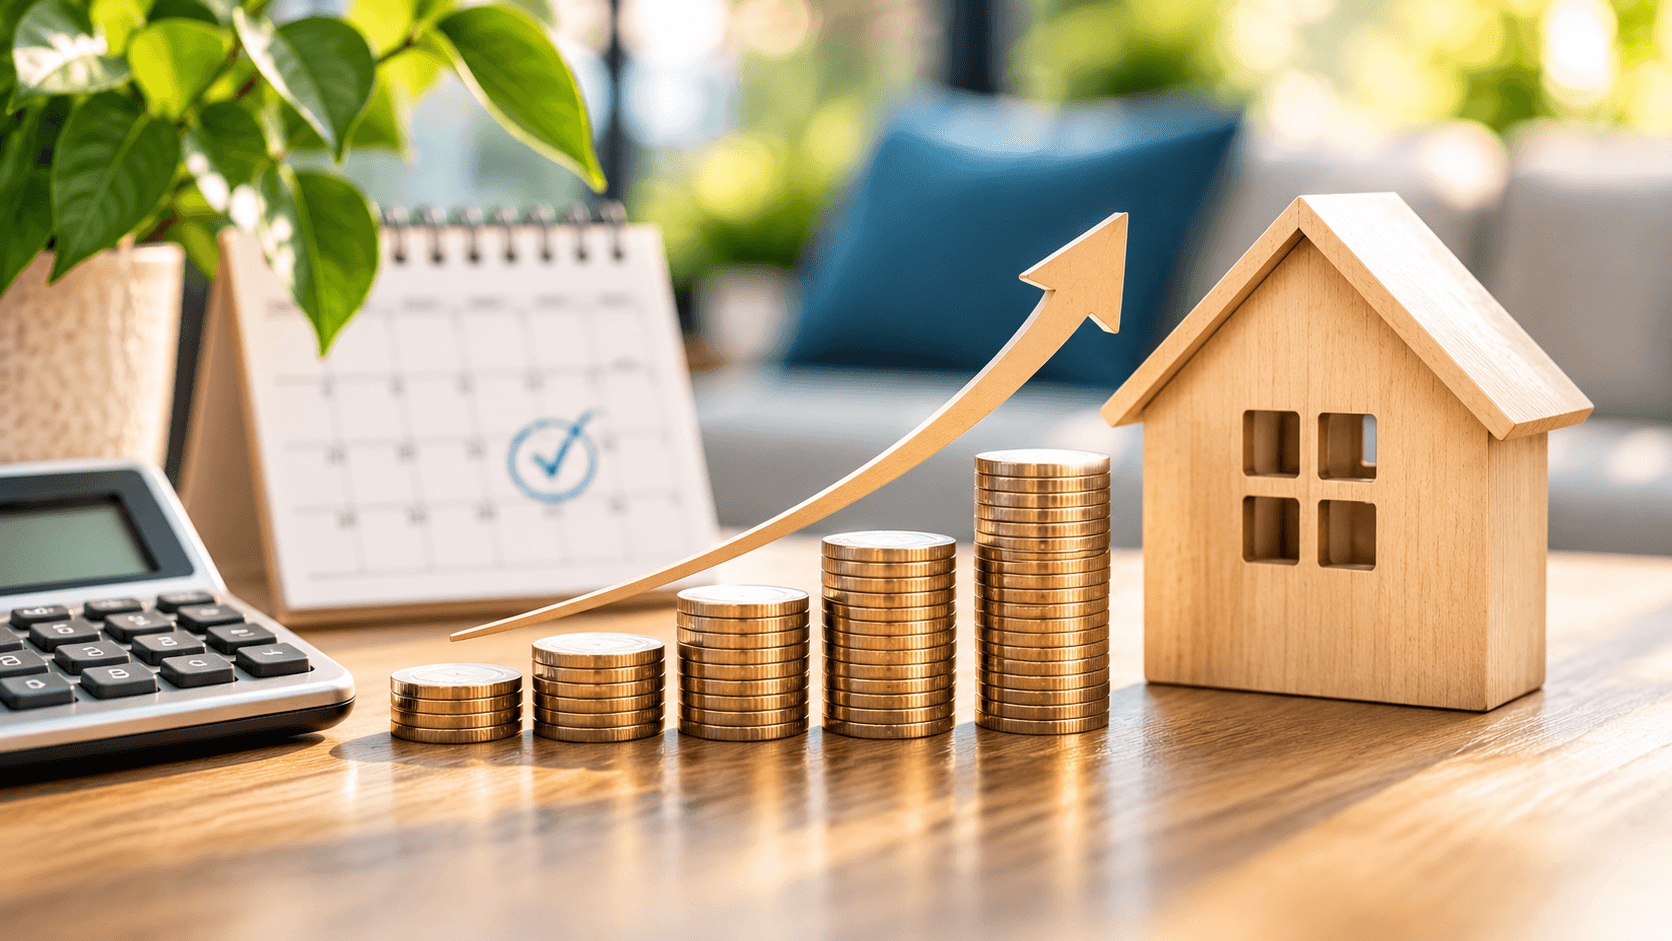
De exemplu, în anumite condiții, doar £100 suplimentare pe lună vă pot ajuta să achitați ipoteca cu peste cinci ani mai devreme și să economisiți aproximativ £36,000.
Să vedem cum funcționează, ce limite stabilesc băncile și ce trebuie să luați în considerare.
Ce înseamnă overpayment la ipotecă?
Overpayment reprezintă o plată suplimentară efectuată peste suma lunară obligatorie a ipotecii.
De exemplu, dacă plata lunară este de £1,000, puteți achita încă £50, £100 sau o altă sumă permisă de contractul ipotecar.
În cazul unei ipoteci de tip Repayment Mortgage, plățile suplimentare sunt, de regulă, direcționate către reducerea soldului creditului.
Cu cât datoria scade mai repede, cu atât mai puține dobânzi se acumulează în viitor.
Puteți efectua overpayment regulat, în fiecare lună, sau ocazional, de exemplu atunci când primiți un bonus salarial sau dispuneți de economii suplimentare.
Cum puteți economisi £36,000 cu doar £100 în plus pe lună?
Să analizăm un exemplu concret.
Condițiile inițiale ale ipotecii:
- Soldul ipotecii: £180,000
- Rata dobânzii: 5% pe an
- Perioada rămasă: 30 de ani
- Plata lunară: aproximativ £966
Ce se schimbă dacă achitați suplimentar £100 în fiecare lună?
- Noua plată lunară: aproximativ £1,066
- Economie la dobânzi: aproximativ £36,200
- Reducerea duratei ipotecii: aproximativ 5 ani și 8 luni
Fără plăți suplimentare, dobânzile totale pe parcursul celor 30 de ani ar ajunge la aproximativ £167,860.
Dacă adăugați £100 în fiecare lună, suma totală a dobânzilor s-ar reduce la aproximativ £131,650.
Astfel, o plată suplimentară relativ mică poate genera economii considerabile pe termen lung.
Calculul este orientativ. Presupunem că rata dobânzii de 5% rămâne neschimbată pe întreaga perioadă, plățile suplimentare reduc soldul creditului, iar plata lunară obligatorie nu este recalculată după fiecare overpayment. Rezultatele reale pot varia.
Cât puteți achita suplimentar la ipotecă într-un an?
Multe produse ipotecare din Marea Britanie permit efectuarea plăților suplimentare fără penalități, în limita unui plafon anual.
Frecvent, această limită este de 10% pe an, însă unii creditori permit 20%, stabilesc alte limite sau oferă posibilitatea efectuării unor plăți suplimentare nelimitate.
De exemplu, pentru un sold ipotecar de £180,000, o limită de 10% ar putea permite rambursarea suplimentară a până la £18,000 în anul respectiv.
Totuși, modul de calcul diferă de la un creditor la altul. Limita poate fi stabilită în funcție de soldul existent la o anumită dată, de anul calendaristic sau de aniversarea contractului ipotecar.
Dacă depășiți suma permisă, banca poate aplica o penalitate numită Early Repayment Charge (ERC).
De aceea, înainte de a efectua o plată suplimentară importantă, verificați condițiile produsului dumneavoastră ipotecar.
Ce este mai avantajos: reducerea plății lunare sau a duratei ipotecii?
După efectuarea unor plăți suplimentare, anumite bănci vă pot permite să alegeți cum să beneficiați de reducerea soldului.
De exemplu, puteți diminua plata lunară obligatorie sau o puteți menține la același nivel pentru a achita ipoteca mai repede.
Dacă obiectivul este reducerea maximă a dobânzilor, păstrarea plății lunare și scurtarea perioadei de rambursare reprezintă adesea o soluție mai eficientă.
În schimb, dacă doriți să reduceți cheltuielile lunare ale familiei, diminuarea plății obligatorii poate fi mai potrivită.
Condițiile diferă în funcție de creditor, așa că este important să verificați cum sunt procesate plățile suplimentare.
Când ar putea overpayment să nu fie avantajos?
Deși oferă beneficii importante, plățile suplimentare nu sunt întotdeauna cea mai bună alegere.
Înainte de a utiliza economiile pentru rambursarea anticipată a ipotecii, luați în considerare câteva aspecte.
Fondul de urgență. Dacă nu aveți economii pentru cheltuieli neprevăzute, nu este recomandat să direcționați toate fondurile disponibile către overpayment.
Alte datorii. Dacă aveți credite cu dobânzi mai mari decât cea a ipotecii, rambursarea acestora ar putea reprezenta o prioritate.
Penalitățile băncii. Depășirea limitei anuale permise poate genera costuri suplimentare.
De asemenea, banii utilizați pentru reducerea ipotecii nu pot fi, de regulă, retrași ulterior fără un nou acord de împrumut.
Cum puteți începe să faceți overpayment?
Primul pas este să verificați condițiile ipotecii actuale. Aflați care este limita permisă, dacă există penalități și cum sunt aplicate plățile suplimentare.
Apoi, stabiliți o sumă pe care o puteți achita regulat, fără să afectați bugetul familiei.
Nu trebuie să începeți neapărat cu £100. Chiar și £50 pe lună pot contribui treptat la reducerea soldului și a dobânzilor viitoare.
Dacă se apropie sfârșitul perioadei cu dobândă fixă, puteți discuta cu un mortgage adviser despre posibilitatea combinării plăților suplimentare cu un viitor remortgage.
Merită să faceți overpayment la ipotecă?
Overpayment poate fi o metodă eficientă de a achita ipoteca mai repede și de a reduce suma totală plătită sub formă de dobânzi.
După cum arată exemplul nostru, doar £100 suplimentare pe lună pot genera economii de peste £36,000 și pot reduce durata ipotecii cu aproape șase ani.
Totuși, rezultatele depind de rata dobânzii, perioada rămasă, condițiile creditorului și regularitatea plăților suplimentare.
Înainte de a modifica modul de rambursare, este important să vă analizați posibilitățile financiare și condițiile contractului ipotecar.
Doriți să achitați ipoteca mai repede și să economisiți la dobânzi?
Consultanții noștri ipotecari vă pot ajuta să înțelegeți condițiile ipotecii, să analizați posibilitățile de overpayment și să explorați opțiunile de remortgage potrivite situației dumneavoastră financiare.
Rezervați o consultație gratuităYour Home (or property) may be repossessed if you do not keep up repayments on your mortgage or any other debts secured on it.
This post is for information purposes only and does not constitute financial or mortgage advice.