Munca prin CIS poate aduce venituri bune, în special pentru specialiștii din domeniul construcțiilor. Însă acest mod de lucru are o particularitate importantă: venitul dumneavoastră depinde direct de posibilitatea de a continua să lucrați.
Dacă, din cauza unei boli sau a unui accident, nu puteți lucra timp de câteva săptămâni sau chiar luni, venitul obișnuit se poate reduce considerabil. În același timp, ipoteca sau chiria, facturile, creditele și cheltuielile zilnice nu dispar.
Din acest motiv, pentru multe persoane care lucrează prin CIS, Income Protection poate reprezenta una dintre opțiunile de protecție financiară.
Totuși, atunci când alegeți o astfel de asigurare, este important să luați în considerare nu doar valoarea eventualei plăți. Contează și perioada de așteptare, profesia, condițiile companiei de asigurări și opțiunile suplimentare care pot fi incluse în poliță.
Cum funcționează Income Protection pentru persoanele care lucrează prin CIS?
Rolul principal al Income Protection este de a proteja o parte din venitul dumneavoastră dacă, din motive de sănătate, nu puteți lucra temporar, iar situația dumneavoastră corespunde condițiilor poliței.
Pentru o persoană care desfășoară muncă fizică, posibilitatea de a-și continua activitatea poate fi deosebit de importantă.
De exemplu, chiar și un accident care nu reprezintă o boală gravă vă poate împiedica pentru o anumită perioadă să vă desfășurați activitatea obișnuită.
Income Protection nu trebuie confundat cu Critical Illness Cover sau Serious Illness Cover. În cazul Income Protection, întrebarea principală nu este doar ce diagnostic aveți, ci și dacă starea de sănătate vă permite să continuați să lucrați, conform definiției incapacității de muncă prevăzute în poliță.
Plățile nu încep imediat: ce este Deferred Period?
Unul dintre cele mai importante aspecte pe care trebuie să le înțelegeți înainte de a încheia o poliță Income Protection este Deferred Period.
Aceasta este perioada de așteptare dintre momentul în care nu mai puteți lucra din motive de sănătate și momentul în care pot începe plățile în cazul unei cereri de despăgubire aprobate.
În funcție de produsul ales și de condițiile companiei de asigurări, perioada de așteptare poate fi, de exemplu, de 4, 8, 12 sau 26 de săptămâni.
Să presupunem că polița dumneavoastră are un Deferred Period de 8 săptămâni. Acest lucru înseamnă că plata din partea asigurătorului nu va începe din prima zi în care nu mai puteți lucra. Mai întâi trebuie să treacă perioada de așteptare stabilită.
De aceea, înainte de a alege Income Protection, este important să vă întrebați:
Din ce surse îmi voi acoperi cheltuielile în timpul Deferred Period?
Pot fi economiile personale, alte surse de venit sau alte forme de sprijin financiar disponibile.
Prin urmare, nu este suficient să comparați polițele doar după valoarea plății lunare. Este important să înțelegeți și când ar putea începe această plată.
De ce contează profesia?
Nu toate companiile de asigurări evaluează profesiile în același mod.
Pentru anumite tipuri de muncă fizică, condițiile pot fi diferite. Asigurătorul poate lua în considerare natura activității, responsabilitățile dumneavoastră și riscurile asociate profesiei.
Din acest motiv, două persoane cu venituri similare, dar cu profesii diferite, pot primi opțiuni de asigurare diferite.
Este foarte important să declarați corect profesia și activitatea pe care o desfășurați efectiv atunci când încheiați polița.
Scopul nu este doar să găsiți o poliță Income Protection, ci să alegeți un produs ale cărui condiții corespund activității dumneavoastră reale.
Ce este Fracture Cover?
Pentru persoanele care lucrează prin CIS poate fi relevantă și o opțiune suplimentară numită Fracture Cover.
Să presupunem că nu aveți o boală critică, dar vă fracturați brațul, piciorul, încheietura mâinii sau un alt os prevăzut în condițiile poliței.
Din cauza fracturii, temporar nu vă puteți desfășura activitatea, însă obligațiile financiare continuă.
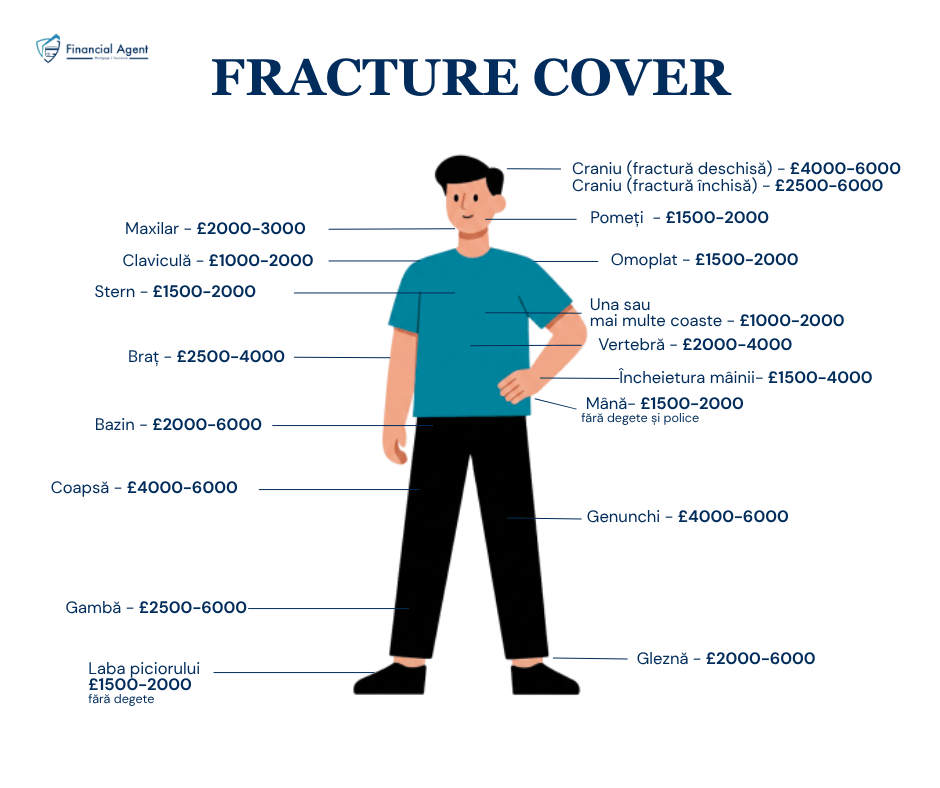
Unele produse de asigurare prevăd o plată suplimentară pentru anumite tipuri de fracturi.
Este important de înțeles că Fracture Cover este, de regulă, o opțiune suplimentară și nu înlocuiește Income Protection.
Care este diferența dintre Fracture Cover și Income Protection?
Cele două tipuri de protecție au roluri diferite.
Income Protection este conceput pentru a proteja o parte din venit atunci când starea de sănătate nu vă permite să lucrați și sunt îndeplinite condițiile poliței.
Fracture Cover poate oferi o plată separată în cazul anumitor fracturi, dacă acestea corespund condițiilor produsului ales.
O altă diferență importantă este legată de perioada de așteptare.
În cazul Income Protection poate exista un Deferred Period. În schimb, pentru Fracture Cover, în cazul anumitor produse, plata poate fi efectuată după confirmarea cererii de despăgubire, fără aceeași perioadă de așteptare.
Acest lucru poate fi util în special în primele săptămâni după accident, când plățile prin Income Protection încă nu au început.
Important: procedura de depunere a cererii de despăgubire, perioada de analiză și momentul plății depind de condițiile companiei de asigurări și ale poliței alese.
Fracture Cover reduce plata prin Income Protection?
Dacă Fracture Cover este prevăzut ca un beneficiu suplimentar separat în cadrul produsului, acesta poate fi plătit separat și nu înlocuiește protecția principală oferită prin Income Protection.
De exemplu, o persoană suferă o fractură inclusă în condițiile poliței și primește plata corespunzătoare prin Fracture Cover. Dacă, din cauza stării de sănătate, aceasta continuă să nu poată lucra suficient de mult timp, după încheierea Deferred Period poate avea dreptul și la plățile prin Income Protection, cu condiția ca cererea de despăgubire să îndeplinească toate criteriile poliței.
Prin urmare, cele două forme de protecție nu trebuie privite ca fiind interschimbabile.
Cât se poate primi în cazul unei fracturi?
Valoarea plății depinde de produsul de asigurare și de tipul fracturii.
În cazul anumitor polițe, plata pentru unele fracturi poate ajunge la câteva mii de lire sterline, însă nu există o sumă universală valabilă pentru toate companiile și toate tipurile de fracturi.
În condițiile produsului este specificat, de regulă, ce fracturi sunt acoperite și ce sumă este prevăzută pentru fiecare situație.
De aceea, înainte de încheierea poliței, este important să verificați nu doar dacă există Fracture Cover, ci și ce fracturi sunt incluse, ce sume sunt prevăzute și ce excluderi se aplică.
De ce nu este bine să amânați Income Protection?
Costul și disponibilitatea asigurării pot fi influențate de mai mulți factori, inclusiv vârsta, starea de sănătate, profesia, venitul și nivelul de protecție dorit.
Din acest motiv, protecția financiară este mai bine să fie analizată înainte ca o problemă să apară.
Dacă boala sau accidentul s-au produs deja, nu puteți încheia ulterior o asigurare pentru a acoperi retroactiv acel eveniment. De asemenea, problemele medicale existente pot influența condițiile unei polițe noi.
Ce este important să luați în considerare dacă lucrați prin CIS?
Dacă lucrați prin CIS și analizați posibilitatea unei polițe Income Protection, nu este recomandat să alegeți doar în funcție de cel mai mic cost lunar.
Este important să înțelegeți ce parte din venit poate fi protejată, ce Deferred Period se aplică, pentru cât timp pot fi efectuate plățile, dacă produsul este potrivit profesiei dumneavoastră, ce condiții și excluderi există și dacă este disponibil Fracture Cover.
Fiecare situație este individuală. Condițiile potrivite pentru o persoană care lucrează prin CIS pot să nu fie potrivite pentru alta. Disponibilitatea protecției, costul, valoarea plăților și opțiunile suplimentare depind de compania de asigurări, produsul ales și circumstanțele individuale ale clientului.
This post is for information purposes only and does not constitute financial or insurance advice.