Mulți proprietari privesc remortgage-ul în Marea Britanie destul de simplu: se termină perioada cu dobândă fixă, trebuie găsită o nouă rată și apoi continuă achitarea ipotecii.
În realitate, remortgage-ul poate fi și o oportunitate de a reanaliza întreaga structură a ipotecii: termenul rămas, plata lunară și produsele disponibile.
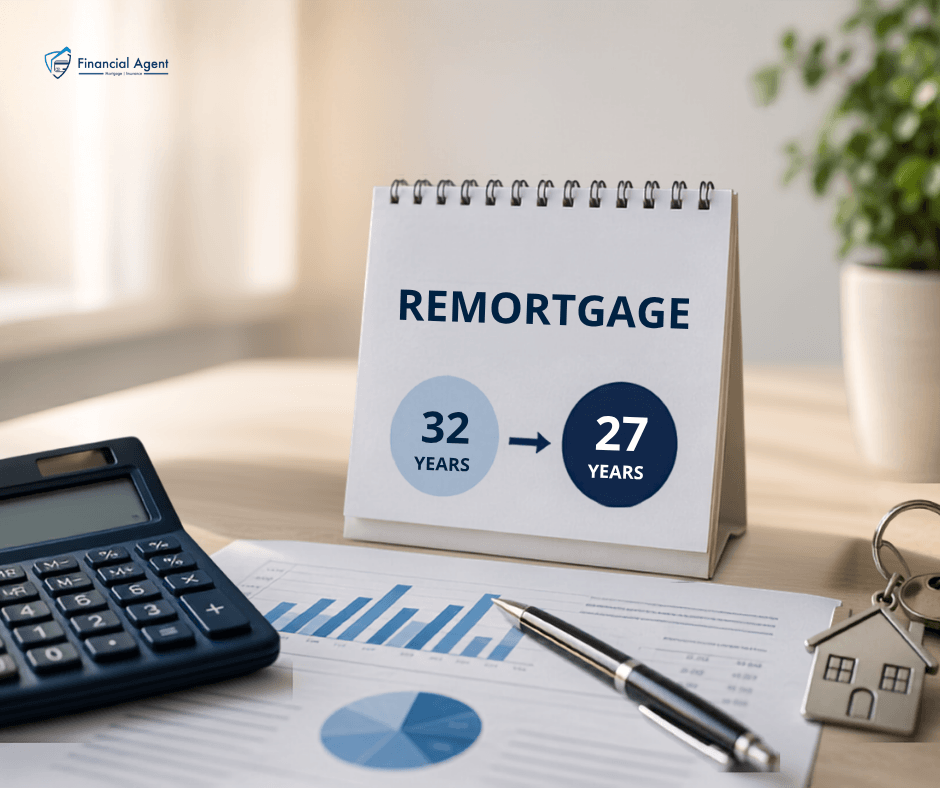
Un caz recent din practica noastră arată foarte bine acest lucru. În urma analizei, clienții au reușit să reducă termenul ipotecii cu 5 ani, fără ca plata lunară să crească.
Care era situația inițială?
În urmă cu doi ani, clienții au apelat la noi pentru a găsi o soluție ipotecară potrivită.
La acel moment, prioritatea lor era să păstreze plata lunară cât mai confortabilă pentru bugetul familiei. După efectuarea calculelor, am ales o ipotecă pe un termen de 34 de ani, până la vârsta de 75 de ani.
Termenul mai lung a permis reducerea plății lunare.
În situația lor de atunci, aceasta era o soluție potrivită.
Au trecut doi ani, iar clienții au revenit la noi pentru remortgage.
În acel moment:
- termenul rămas al ipotecii era de 32 de ani;
- plata lunară era de aproximativ £1,045;
- trebuia ales un nou produs ipotecar.
Am fi putut pur și simplu să găsim o nouă rată. În schimb, am analizat dacă există și alte posibilități.
De ce este important să analizați mai mult decât rata dobânzii?
În procesul de remortgage am comparat produsele disponibile la banca actuală, ofertele altor creditori și mai multe variante privind termenul ipotecii.
Tocmai modificarea termenului a dus la un rezultat interesant.
Cu un termen rămas de 32 de ani, alegerea băncilor și produselor disponibile era mai limitată. Unul dintre factorii importanți era vârsta la care urma să fie achitată integral ipoteca.
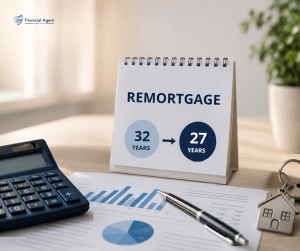
Am calculat un alt scenariu: ce s-ar întâmpla dacă termenul ar fi redus cu 5 ani, de la 32 la 27 de ani?
Această variantă deschidea accesul către mai mulți creditori și produse.
Întrebarea principală era însă: cât va crește plata lunară?
Cu 5 ani mai puțin, fără o plată lunară mai mare
Rezultatul calculelor a fost foarte interesant.
Înainte de remortgage, clienții achitau aproximativ:
£1,045 pe lună.
În noua variantă, cu un termen de 27 de ani, plata lunară era de aproximativ:
£1,035 pe lună.
Astfel, termenul ipotecii a fost redus cu 5 ani, iar plata lunară nu a crescut. În acest caz concret, aceasta chiar a scăzut ușor.
Desigur, acest rezultat nu înseamnă că reducerea termenului unei ipoteci va duce întotdeauna la o plată lunară mai mică.
Totul depinde de soldul rămas, ratele disponibile, vârsta clienților, venituri și criteriile creditorilor.
De aceea, fiecare remortgage trebuie analizat individual.
De ce contează vârsta la finalul ipotecii?
Atunci când analizează o aplicație, creditorii nu iau în considerare doar vârsta clientului în prezent, ci și vârsta pe care acesta o va avea la finalul termenului ipotecar.
Fiecare creditor are propriile criterii privind vârsta maximă și modul în care sunt evaluate veniturile la vârste mai înaintate.
În situația inițială, termenul până la 75 de ani a permis clienților să obțină plata lunară de care aveau nevoie.
După doi ani, situația și opțiunile disponibile permiteau deja analizarea unei alte structuri.
Reducerea termenului la 27 de ani înseamnă că ipoteca ar urma să fie achitată mai devreme. Acest lucru poate contribui la extinderea opțiunilor disponibile atât acum, cât și la un viitor remortgage.
Ne-am gândit și la următorul remortgage
Atunci când am ales noua variantă, nu am analizat doar următorii doi ani.
Dacă situația clienților nu se schimbă semnificativ, faptul că ipoteca va avea o vârstă de finalizare mai mică poate permite accesul la mai multe bănci și produse atunci când va veni timpul pentru următorul remortgage.
De aceea, cea mai mică rată disponibilă astăzi nu este întotdeauna singurul criteriu pentru alegerea unei soluții bune.
Uneori merită analizat și modul în care decizia de astăzi poate influența opțiunile de peste câțiva ani.
Este întotdeauna mai bine să reducem termenul la remortgage?
Nu.
Acesta este un exemplu concret, iar soluția potrivită diferă de la un client la altul.
În funcție de situație, la remortgage poate fi mai potrivit să:
- păstrați termenul actual;
- reduceți termenul ipotecii;
- prelungiți termenul pentru a reduce plata lunară;
- analizați posibilitatea de a împrumuta fonduri suplimentare;
- rămâneți la creditorul actual;
- treceți la un alt creditor.
Important este să analizați imaginea completă, nu doar un singur indicator.
De exemplu, un termen mai scurt poate însemna achitarea mai rapidă a ipotecii, dar într-o altă situație poate genera o plată lunară prea mare pentru bugetul familiei.
Ce trebuie să verificați dacă se apropie sfârșitul perioadei fixed rate?
Dacă mai sunt câteva luni până la expirarea ratei fixe, remortgage-ul poate fi privit ca mai mult decât simpla căutare a unei noi dobânzi.
Este un moment bun pentru a verifica dacă structura actuală a ipotecii mai corespunde situației dumneavoastră de astăzi.
În câțiva ani se pot schimba veniturile, cheltuielile, soldul rămas al ipotecii și planurile pentru viitor.
În cazul clienților noștri, termenul inițial de 34 de ani a rezolvat o nevoie importantă în urmă cu doi ani. La remortgage, însă, a apărut posibilitatea de a reduce termenul rămas de la 32 la 27 de ani, păstrând în același timp o plată lunară confortabilă.
Rezultatele diferă în funcție de situația fiecărui client și de produsele ipotecare disponibile la momentul respectiv.
Your Home (or property) may be repossessed if you do not keep up repayments on your mortgage or any other debts secured on it.
This post is for information purposes only and does not constitute financial or mortgage advice.
Planificați o ipotecă sau un remortgage în Marea Britanie?
Vă ajutăm să analizați opțiunile disponibile și să găsiți o soluție potrivită situației și planurilor dumneavoastră.
Rezervați o consultație